Peníze v souvislostech

FINANČNÍ GRAMOTNOST / ČTENÍ DOKUMENTŮ

Co to číslo
vlastně říká?

Procenta, tabulky a dlouhé dokumenty mohou být srozumitelné. Rozebíráme je na konkrétních příkladech a ukazujeme, kde začíná dobrá otázka.

Kalkulačka procentní změny →

Hodnota → jednotka → období → srovnávací základ

Než porovnáte dvě čísla, najděte jejich jmenovatel
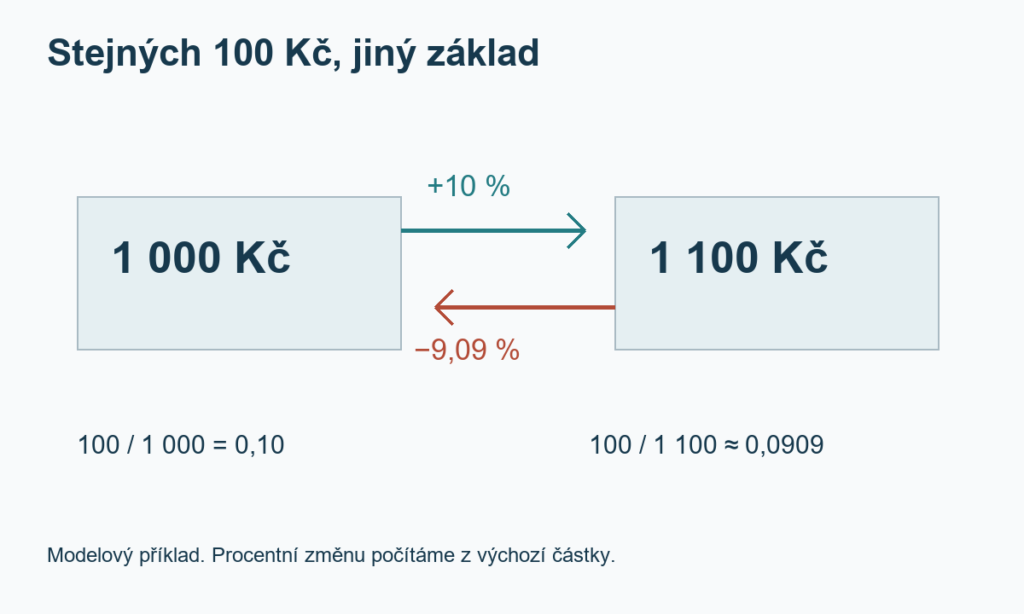
Růst z 1 000 na 1 100 Kč je deset procent. Pokles o stejných 100 Kč z 1 100 na 1 000 Kč je přibližně 9,09 procenta.

Výrok „náklady klesly o deset procent“ působí jasně, dokud se nezeptáme: vůči čemu? Stejné procento může popisovat rozdíl proti minulému měsíci, proti plánu nebo proti jiné firmě. Bez základu srovnání nevíme, co jsme se vlastně dozvěděli.

Uvažujme čistě modelový příklad. Náklad vzrostl z 1 000 na 1 100 Kč. Zvýšení je 100 Kč, tedy deset procent původní částky. Pokud se pak vrátí na 1 000 Kč, klesne o 100 z 1 100, přibližně o 9,09 %. Stejná korunová změna nemá v obou směrech stejné procento. Nejde o skutečnou nabídku ani výnos investice.

Čtyři údaje, které patří k sobě

Při čtení tabulky si poznamenejte hodnotu, jednotku, období a srovnávací základ. U tisíců a milionů korun může jediný přehlédnutý popisek změnit výsledek tisíckrát. U podílu doplňte, z jakého celku byl vypočten. A u změny rozlište procenta od procentních bodů: přesun podílu z 20 % na 25 % znamená pět procentních bodů, ale relativní růst o čtvrtinu.

Malá kontrola před velkým závěrem

Napište srovnání obyčejnou větou. „V roce A činila položka tolik a v roce B tolik, ve stejné jednotce a za stejné vymezení.“ Pokud větu nedokážete dokončit, závěr ještě odložte. Změnila se délka období, rozsah skupiny nebo způsob měření? Nejdříve ověřte poznámku pod tabulkou.

Tato kontrola neříká, zda je firma kvalitní nebo zda se má něco koupit. Pomáhá pouze číst čísla bez zbytečné zkratky. Navazuje na ni náš postup pro první čtení výroční zprávy.
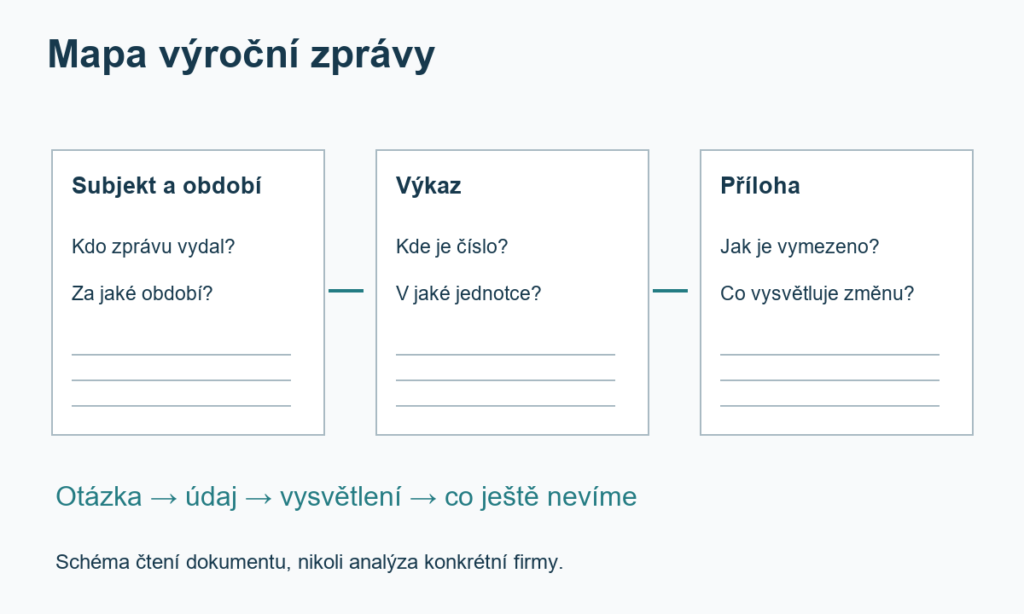
Výroční zpráva: nejdřív mapa dokumentu, potom názor

Tři části pracovního postupu propojují identitu subjektu a období, číslo ve výkazu a vysvětlení v příloze. Otevřené otázky zůstávají označené.

Dlouhý dokument není nutné číst od první stránky do poslední, aby člověk zjistil, kde má hledat odpověď. První průchod výroční zprávou může sloužit jen k vytvoření mapy. Není to analýza hodnoty podniku ani doporučení k investici.

Z titulní strany opište přesný název subjektu a období. Rozlište zprávu celé skupiny od údajů jediné společnosti. Potom si označte obsah, účetní výkazy, vysvětlující přílohu a případné stanovisko auditora. Marketingový přehled a účetní poznámka nemají stejnou funkci, i když se oba nacházejí v jednom PDF.

Jedna otázka místo dvaceti zvýrazňovačů

Vyberte konkrétní otázku, například proč se určitá položka mezi dvěma roky změnila. Zapište stránku s číslem a stránku s jeho vysvětlením. Pokud vysvětlení nenajdete, označte mezeru. Nepřevádějte chybějící informaci automaticky na podezření ani na jistotu, že se nic nestalo.

Pracovní poznámka může mít podobu: „Položka X se změnila; tabulka na straně Y; vysvětlení v poznámce Z; není jasné, zda jsou období srovnatelná.“ Takový zápis odděluje údaj, zdroj a otevřenou otázku. Při návratu k dokumentu šetří čas a brání tomu, aby se původní domněnka tvářila jako ověřený fakt.

Uložte si datum stažení a původní odkaz. Názvy souborů bývají málo výmluvné a pozdější verze může mít jiné číslování stran. Jestliže na základě dokumentu zvažujete finanční rozhodnutí, tento jednoduchý čtenářský postup nenahrazuje odborné posouzení vaší situace.